Schlagwort: Family Office

  • Warum das Family Office die Resilienz-Maschine von Unternehmerfamilien ist

    Warum das Family Office die Resilienz-Maschine von Unternehmerfamilien ist

    Deutschland diskutiert viel über Standortpolitik und Zukunftsfähigkeit. Dabei geht es oft auch um das Vermögen der Unternehmerfamilien. Erstaunlich oft wird aber übersehen, welche Chance wirksam arbeitende Family Offices bieten. 

    In Family Offices entscheidet sich, ob investiert, transformiert oder verwaltet wird. Ob Kapital arbeitet, fürs Unternehmen und das Land!  – oder sich versteckt. Worauf es ankommt, darüber habe ich in den vergangenen Monaten u. a. im Private Banking Magazin, beim wir Magazin, bei The Pioneer, in der Börsen-Zeitung und bei Forbes geschrieben. 

    Private Banking Magazin | Family Offices als Resilienz-Maschine: Nachfolge erfolgreich gestalten

    Auszug: Am Anfang stehen Werte und Ziele

    Richtig aufgesetzt, kann ein Family Office zur Resilienz-Maschine werden. […] Es gibt der Familie Zeit, wenn das operative Geschäft unter Druck gerät, und eröffnet Handlungsmöglichkeiten, ohne sofort von Banken oder externen Kapitalgebern abhängig zu werden. Gleichzeitig schafft es Spielraum für die nächste Generation, eigene unternehmerische Wege einzuschlagen oder Verantwortung zunächst aus der Gesellschafterrolle heraus zu übernehmen.

    Zuerst muss geklärt werden, was das Vermögen für die Familie überhaupt leisten soll. Wie viele Generationen möchte die Familie vorausdenken? Welche Bedeutung haben Sicherheit, Wachstum, unternehmerische Aktivität, gesellschaftliche Verantwortung und persönliche Freiheit? Sollen Familienmitglieder im Unternehmen arbeiten, als Gesellschafter Verantwortung übernehmen oder auch einen völlig anderen Weg gehen können? Welche Erwartungen sind mit dem Zugang zum Familienvermögen verbunden?

    Diese Fragen wirken abstrakt, haben aber als Ausgangspunkt für ein Zielbild direkte Folgen für die spätere Struktur. Eine Familie, die vor allem das Kernunternehmen erhalten möchte, braucht eine andere Vermögensarchitektur als eine Familie, die der nächsten Generation möglichst viele Optionen eröffnen will. Ebenso macht es einen Unterschied, ob alle Familienstämme ein gemeinsames Ziel verfolgen oder ob Interessen, Risikoverständnis und Lebensentwürfe weit auseinanderliegen.

    Sinnvoll ist deshalb ein strukturierter Prozess, in den möglichst alle relevanten Familienmitglieder einbezogen werden. Dazu können auch (Ehe-)Partner und ausreichend reife Mitglieder der nächsten Generation gehören. Aus diesen Gesprächen sollte ein gemeinsames Zielbild entstehen, das anschließend in einer Familiencharta konkretisiert wird.

    wir Magazin | M&A und Family Offices: Warum eine Commercial Due Diligence unverzichtbar ist – und worauf es ankommt

    Auszug: Wer langfristig investieren will, muss auf Langfristigkeit prüfen

    Wenn Family Offices heute in digitale Geschäftsmodelle investieren, stehen sie vor einer paradoxen Situation: Die Assets werden immer komplexer, während viele Prüfprozesse noch aus der analogen Welt stammen. Genau hier setzt die Commercial Due Diligence an – und wird zum entscheidenden Werkzeug.

    Während etwa Private-Equity-Häuser oft mit einem klaren Exit-Zeithorizont arbeiten – Asset kaufen, optimieren, nach fünf Jahren weiterverkaufen – denken Family Offices deutlich langfristiger. Halteperioden von 15 Jahren oder mehr sind keine Ausnahme, wenn in Generationen gedacht wird. 

    Genau dieser langfristige Blick verändert die Anforderungen an die Due Diligence. Es reicht nicht, kurzfristige Profitabilität oder operative Effizienz zu prüfen. Gerade im digitalen Kontext, sei es E-Commerce, SaaS oder andere technologiegetriebene Modelle. […]

    Die Commercial Due Diligence dagegen bewertet die Zukunft. Hier geht es um die entscheidende Frage: Funktioniert dieses Geschäftsmodell auch noch in fünf, acht oder fünfzehn Jahren? […] Man muss verstehen, ob das Produkt im sich stark wandelnden Markt bestehen kann, ob es von Plattformen oder einzelnen Kanälen abhängig ist, ob und wie das Geschäftsmodell das eigene Kerngeschäft disruptiert und ob das Team die nötige Umsetzungsstärke mitbringt. Nur so lässt sich wirklich einschätzen, ob etwas Werthaltiges gekauft wird.

    wir Magazin | Single Family Office oder Multi Family Office? Familienvermögen braucht wirksame Strukturen

    Auszug: Single-Family Offices: Mut zum Selbermachen! 

    Family Offices dienen dabei immer öfter als Instrument, langfristige Ordnungsprinzipien fürs Unternehmens- und Familienvermögen zu manifestieren. Weil es immer mehr gibt, dürfen sie durchaus als „in Mode“ gelten. Aber bitte nicht als Lifestyle-Thema verschreien!

    Ein Family Office funktioniert nur, wenn es professionell, unabhängig und radikal digital gedacht wird. Wer an dieser Stelle auf ein Multi-Family Office setzt, tut das häufig aus Bequemlichkeit. Es fühlt sich sicher an, Verantwortung abzugeben. Tatsächlich aber wird sie nur verlagert: an Organisationen mit eigenen Interessen, eigenen Kostenlogiken, Intransparenz und dem Anreiz, Produkte oder Konstrukte zu verkaufen statt Probleme zu lösen. Multi-Family Offices können mit einer Ausnahme sinnvoll sein: dann nämlich, wenn sie über tiefes, über Jahre aufgebautes Produktwissen verfügen. Das ist die Ausnahme, nicht die Regel.

    Ein Single-Family Office dagegen zwingt zur Klarheit. Es verwaltet ausschließlich das eigene Vermögen, ohne Kulisse, ohne zusätzliche Gebührenschichten. Entscheidungen müssen begründet, Risiken offen benannt, Kapital bewusst allokiert werden. […]

    Für viele Unternehmerfamilien ist der direkte, selbstbestimmte Aufbau eines Single-Family Offices bis weit in den neunstelligen Bereich hinein daher schlicht die effizientere, transparentere und letztlich souveränere Lösung. Wer sein Vermögen selbst organisiert, weiß exakt, wo investiert wird, warum investiert wird, was es kostet und kann sich auf Strukturen und Menschen verlassen, die nur im eigenen Interesse agieren sollten. Diese Klarheit ist kein Luxus, sondern Voraussetzung für Disziplin. Disziplin heißt, sich ständig erklären zu müssen. In einem gut geführten Single-Family Office gibt es niemanden, der Handlungen nicht hinterfragt. Das ist anstrengend, ja; aber der Mut, das Thema selbst in die Hand zu nehmen, wird immer belohnt.

    The Pioneer | Deutschlands Kernsanierung beginnt im Family Office

    Auszug: Das stille Risiko: Kapital ohne Allokationslogik

    Zu oft sind die Vermögen von Unternehmerfamilien – ganz anders als das Kerngeschäft – strukturell schwach aufgestellt. Im schlimmsten Fall bedeutet das, dass das Betriebsvermögen faktisch das Privatvermögen ist. Wenn man so will, ist das das größte Klumpenrisiko der deutschen Wirtschaft: Liquidität wird situativ verschoben, „linke Tasche, rechte Tasche“. Ausschüttungen folgen Gewohnheiten, nicht Kapitalmarktlogik. Risikokonzentrationen werden hingenommen, solange es läuft. Und ja, auch das gibt es: 

    • Millionenbeträge, die aus Vorsicht oder Unklarheit schlicht auf Girokonten liegen. Nicht als taktischer Cash-Puffer, sondern dauerhaft. Kapital, das real an Kaufkraft verliert und strategisch – gesellschaftlich! – nicht arbeitet.
    • Erträge werden wieder in das eigene Unternehmen investiert, oft aber einfach nur als Bilanzposition und ohne eine Betrachtung des wirklichen Return on Capital Employed.
    • Unternehmerfamilien, die zweistellige Millionenbeträge liquide halten, allerdings ohne definierte Asset-Allocation, ohne Risikomodell, ohne Investmentstrategie. Das ist kein Einzelfall. Es ist Ausdruck einer strukturellen Lücke zwischen unternehmerischer Kompetenz und professionellem Asset Management. Man muss es klar sagen: Cash ohne Strategie ist kein Sicherheitsinstrument, sondern ein Opportunitätsverlust.

    Schluss damit! In Zeiten von Polykrisen ist ein gesteuertes Portfolio jenseits des Kernunternehmens kein Luxus, sondern die Lebensversicherung, die dem Unternehmer in der Transformation Zeit und Optionen kauft. Anders gesagt: Family Offices sind Resilienz-Maschinen, mit denen – und da darf man gern Visionen haben, ohne gleich zum Arzt zu müssen – sogar das nächste Wirtschaftswunder herbeiinvestiert werden könnte. 

    Börsen-Zeitung | Family Office als Resilienz-Maschine

    Auszug: Entscheidend bei der Nachfolge: das Family Office

    Viele Familien beginnen die Nachfolge mit Organigrammen. Wer wird CEO? Wer übernimmt den Beirat? Wer verantwortet welche Sparte? All das ist wichtig, aber nicht ausreichend. Der entscheidende Hebel liegt auf der Gesellschafterseite: im Family Office. Denn hier wird entschieden, ob Kapital diszipliniert allokiert wird. Ob Liquidität planbar ist. Ob Diversifikation ernsthaft betrieben wird. Und ob die Familie auch dann handlungsfähig bleibt, wenn das operative Geschäft unter Druck gerät.

    In vielen Fällen ist auch heute noch – trotz großer Family-Office-Gründungswelle seit Beginn der 2000er – das Betriebsvermögen faktisch das Privatvermögen. Wer Nachfolge ernst nimmt, muss das Family Office aber spätestens jetzt als Vermögens- und Steuerungssystem begreifen – nicht als repräsentatives Verwaltungsbüro. 

    Richtig aufgesetzt wird ein Family Office sogar zur Resilienz-Maschine. Ein gesteuertes Portfolio jenseits des Kernunternehmens ist kein Luxus, sondern eine strategische Versicherung. Es kauft Zeit, schafft Optionen. Und es reduziert Klumpenrisiken genau in dem Moment, in dem eine neue Generation Verantwortung übernimmt.

    Forbes | Vermögen verpflichtet: Wie Family Offices Unternehmen und Gesellschaft zukunftsfähig machen

    Auszug: Richtig verstanden sind Family Offices kein Selbstzweck und keine reine Vermögensverwaltung. Family Offices sind nicht nur dazu da, um das eigene Unternehmen zu sichern, sondern um Kapital dorthin zu lenken, wo es Zukunft stiftet. Denn unsere Gesellschaft braucht unternehmerisches Kapital, um das nächste Wirtschaftswunder herbeizuinvestieren.

    Daraus ergeben sich klare Handlungsaufträge. Erstens: Die konsequente Trennung von Rollen, denn unternehmerisches Handeln, Gesellschafterinteressen und operative Investmententscheidungen folgen unterschiedlichen Logiken.

    Zweitens: Professionelle Governance-Strukturen. Kapitalallokation braucht definierte Prozesse, belastbare Entscheidungsgrundlagen und ein gemeinsames Verständnis von Risiko und Rendite – nicht situative Abstimmungen im kleinen Kreis.

    Drittens: Radikale Digitalisierung. Ein Family Office, das Vermögen mit Excel und altbackenen Reportings steuert, erreicht weder Geschwindigkeit noch Transparenz. Moderne Vermögenssteuerung ist datengetrieben, KI-gestützt und in der Lage, Szenarien in Echtzeit zu analysieren und zu bewerten.

    Und viertens: Es braucht einen aktiven, strategischen Investmentansatz. Kapital darf nicht opportunistisch verwaltet werden, sondern muss einer klaren Investmentthese folgen. Es muss gezielt eingesetzt werden: in neue Technologien und Geschäftsmodelle, in Werterhalt und -steigerung.

    Der entscheidende Perspektivwechsel ist einfach, aber unbequem: Vermögen ist nicht statisch, sondern dynamisch. Genau hier liegt die Rolle von Family Offices. […] Vermögen verpflichtet!

    (Danke auch an Forbes Austria für das Porträtbild im Comic-Stil!)
  • Lesetipp: Family Offices und die digitale Zukunft

    Lesetipp: Family Offices und die digitale Zukunft

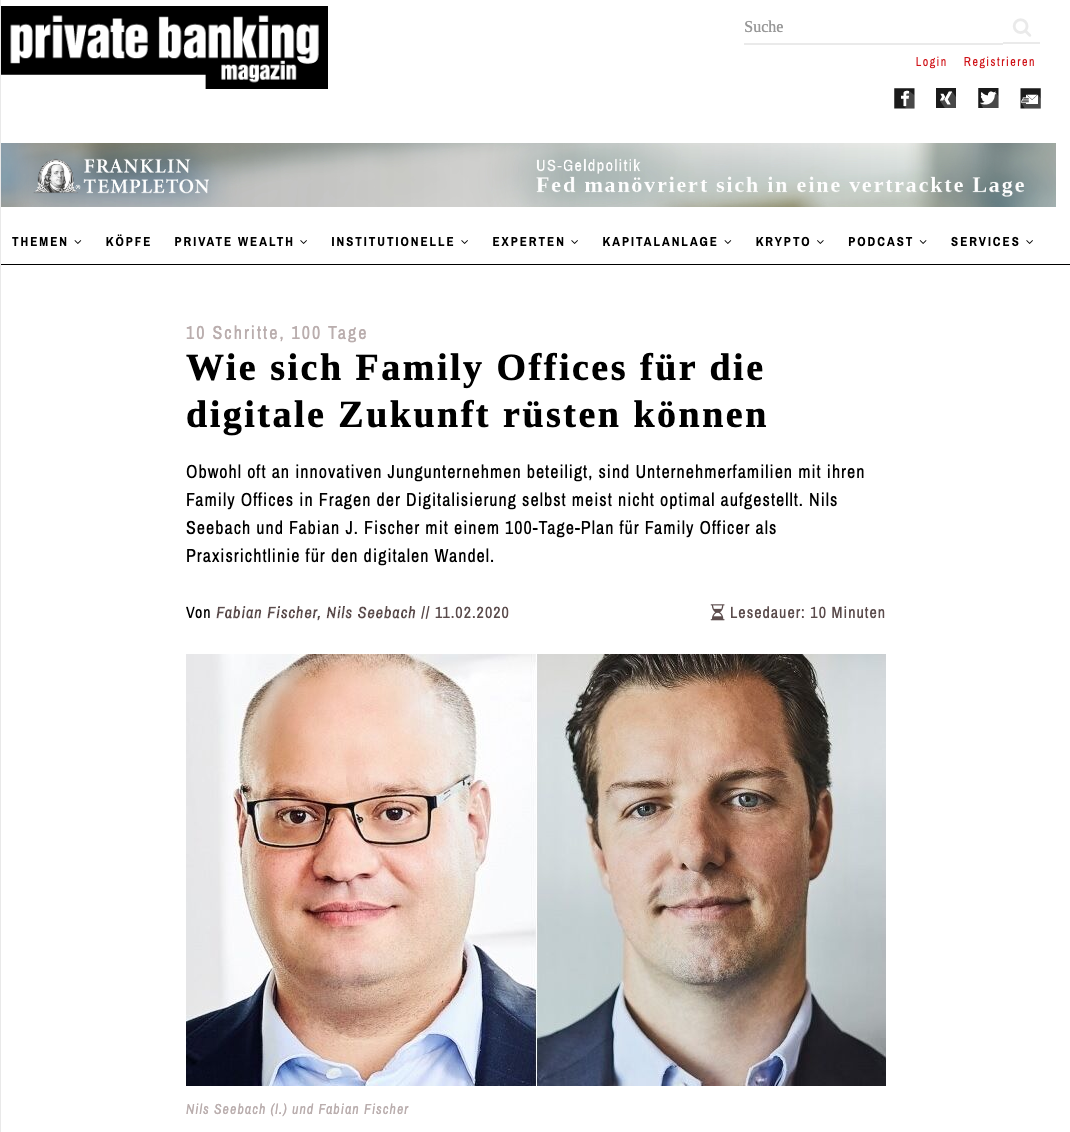
    Im Private Banking Magazin ist heute ein Artikel von Fabian J. Fischer und mir zu einem Thema erschienen, das mich im Moment sehr beschäftigt „Family Offices und die digitale Zukunft“.  Damit Family Offices, die den digitalen Umbruch offensiv angehen wollen, eine Richtlinie haben, stellen wir – ganz im Sinne der Gewohnheit, bei Akquisitionen in 100-Tage-Zeiträumen zu denken – einen 100-Tage-Plan mit zehn Schritten in die digitale Zukunft vor. Schaut gerne rein:

    https://www.private-banking-magazin.de/10-schritte-100-tage-wie-sich-family-offices-fuer-die-digitale-zukunft-ruesten

  • For family offices, digital starts at home

    For family offices, digital starts at home

    These days, barely a minute goes by without a consultant somewhere in the world publishing an article about why Industry X needs to “get digital or get gone”, or about how companies in this or that sector are leaving huge reserves of potential untapped by not applying new, digital ways of working or building new digital business models. And you know what? They’re all right. 

    Why, though, do I feel compelled to add another article to the pile about the importance to a specific industry of getting serious about digital? Primarily because I work closely with a lot of investment funds and family offices and can confidently state that this is a message, which many in private equity still need to hear. Fashion retail execs, board members of big banks, car bosses: all of these groups have, some more belatedly than others, become aware of the challenges and opportunities of digital in their industries – and taken sometimes more, sometimes less convincing measures in response. When it comes to investment funds and family offices, however, the picture is a little different: let’s just say that not all of them are exactly at the vanguard of the digital transformation…

    That’s not to say that the funds and offices I work with are doing a bad job. Quite to the contrary, some of the smartest people you will ever meet with an almost supernatural feel for specific markets are in their employ. You have your accounting cracks, who can crunch the numbers on valuations and do due diligences that will really make you think; then there are the banking buffs with their knowledge of sales, trades, and deals, as well as those indispensable people highly-skilled in the art of dealing with institutional investors and corporates. In contrast to what has happened in many other areas, none of this knowledge has been rendered worthless by digital; in fact, some of it is more important than ever. Yet is has been rendered incomplete, and so unless people with classic investment skill-sets broaden their knowledge to take account of the effect the digital transformation is having on the economy and on business – and unless investment funds and family offices succeed in attracting new profiles with in-depth digital expertise – they risk falling behind those who do.

    Diminishing marginal returns? It’s time to get digital.

    Fundamentally, there are two drivers behind the increasing importance of digital in investment. On the one hand, the benefits to be had from classic activities such as financial engineering and multiple arbitrage are tapering off; also, now that most companies have already been through several rounds of conventional optimisation, the remaining potential to be squeezed out of portfolios is dwindling. In other words, in a marketplace in which the wizardry and voodoo of yesteryear have become the go-to remedies and standard operating procedures of today, it follows that a genuine competitive edge will have to come from somewhere else. Hence, on the other hand, the second driver behind digital: it offers significant potential to increase value across the board.

    What do we mean by ‘digital’, though, especially in the context of investment funds and family offices? To avoid being too woolly – and to make sure this isn’t just another “Digital or die!” article – let me break that down. 

    A useful way to think about how digital competencies can offer a competitive advantage in an investment environment is to look at how they can be applied to the three key stages of the investment cycle: acquisition, optimisation, and exit. This should help us get some flesh onto the bones of ‘the digital transformation’ and see what it looks like in everyday investment contexts.

    Digital creates value throughout the ownership cycle

    The first point at which digital competences are key is acquisition. A lot of family offices and fund managers now understand that buying a fire-sale retail outfit with no online operations and a legacy burden heavy enough to sink a ship today means painful write downs and write offs tomorrow; they understand that they need to even out their portfolios to include companies with digital business models – or at least the potential to build them. So what they need to learn is how to assess potential investments from a digital standpoint, something I refer to as ‘digital due diligence’. 

    Currently, many investors pour man-hours into tax, commercial, financial, and legal due diligence, picking apart tax calculations, business plans, annual statements, and existing contracts to the nth degree, but neglect to look at even half as much detail at the digital status quo of the potential investment. Even simple questions are not always asked: What is the company’s digital strategy and how plausible is it? What are its existing digital operations and with what kind of technology is it running them? What do its online marketing and sales metrics look like? Does it offer an of-the-moment user experience? Who in the company has real digital expertise? 

    Not doing digital due diligence can have consequences just as serious as not carrying out a thorough assessment of the contractual domain or balance sheet: ticking digital time bombs such as unrecognised ‘technical debt’ – i.e. the spending that will be required to turn currently functional, but wholly provisional, programming into clean, robust code later down the line – can explode several years later in much the same way as over-generous pension obligations. Issues such as this may, when diagnosed, turn out to be deal-breakers or, at the very least, lead to wholly different valuations. Meanwhile, the absence of a credible digital road-map or of digitally-minded talent in key positions should have an effect on what kind of governance is required after the deal.

    That takes us on to the second phase: optimisation. Essentially, active investors can leverage digital potential in portfolio companies by:

    1. Digitising core processes
    2. Expanding business digitally
    3. Creating new digital business models

    It is always surprising how many well-established companies – some who are already selling quite successfully online – still do not have fully digitised product data for their whole range or are lacking even basic digital customer records, for example. So just digitising existing processes can offer substantial savings – and open up new possibilities in e-commerce, customer care, etc. This kind of digital business expansion can also be driven by a new approach to digital marketing, for instance, or by improvements to the user experience. The final step in digital optimisation is to develop and implement wholly new digital business models, often following a wholesale restructuring of the company’s technology architecture. By tapping into wholly new business areas, growth goes up significantly – and, with it, the valuation.

    Which is where we reach the third point at which family offices and fund managers need digital smarts: exit. Even in existing portfolio companies in which investors did not carry out digital due diligence or oversee any specific digital optimisation, there may be as-yet unrecognised or underemphasised digital KPIs with the potential to act as valuation levers. Some can even be optimised short-term pre-exit to capture immediate value – and tell a convincing story about post-deal potential. In any case, in a marketplace in which buyers are increasingly paying attention to digital, not actively presenting relevant assets at sale would be like neglecting to mention in the prospectus that a property has a garden: buyers looking for a garden will not be inclined to come for a viewing – and those that come and notice the garden are unlikely to point to it and explain why, in their view, the house is actually worth more because of it.

    Digital starts at home

    Now that we’ve looked at the role of digital competencies mean through the ownership cycle and seen some specific incidences of how they can help identify and create value, it will have become clear that no family office or investment fund will be able to act on any of this without in-house digital expertise. That doesn’t mean that everyone needs to learn how to code and start drinking Club Mate, but it does mean that more than one person in the organisation will have to start thinking about which digital competencies are needed – and looking for the right people to offer them.


    At the beginning, working with external advisors and consultants can be a good way to identify which digital skills are needed where; cooperation with digital experts on a contract basis can be a good stop-gap and provide a learning experience, too. Another key step early on is to network: it is far easier to find and hire digital talent through recommendations than by advertising vacant positions; after all, the people you want aren’t looking for work, but rather being looked for. In the medium term, you’ll be looking to build up your own corps of digital experts, from analyst right up to partner level. At the top, a partner with real digital credentials will help focus and direct your digital efforts while a stable of analysts and interim managers with an understanding of digital will help you anchor it in your acquisition, optimisation, and exit processes. At the end of the day, you won’t be able to reliably leverage digital value without a strong set of in-house digital competencies.

    Let me close with some good news: the fact that I felt compelled to write this article means that the overall position of the industry vis-à-vis the digital transformation is weak. And as any good fund manager knows, recognising potential ahead of the market and then acting on it fast is half the battle…

  • Private Equity ist tot – lange lebe Private Equity! (1 von 4)

    Private Equity ist tot – lange lebe Private Equity! (1 von 4)

    Private Equity FondsWieso hört man eigentlich von den Heuschrecken der frühen 00’er Jahre jetzt so wenig? Für Private Equity Unternehmen müssten die Zeiten eigentlich glänzend laufen – die Limited Partner haben mehr Geld zu vergeben als jemals zuvor – sichere Anlageklassen laufen nicht mehr und dazu gibt es Geld auch noch fast ohne Zinsen. Ein nicht zu verachtender Hebel für die auf Finanz-Ingenieure angewiesenen Private Equity Fonds (PE Fonds). Allerdings führen diese unvorstellbar großen Mengen an Geld dazu, dass Kaufpreise erheblich ansteigen und Portfolio-Firmen dadurch in nicht seltenen Fällen unattraktiv werden. Das können wir aber in der Marktdynamik schon fast vernachlässigen: vielmehr beobachte ich nämlich, dass die Private Equity Firmen zurzeit ausgiebig mit ihrem Portfolio beschäftigt sind und dort erhebliche Probleme haben. Typische Private Equity Funds waren immer darauf ausgerichtet, die bestehenden Assets zu optimieren und innerhalb ähnlicher Parameter weiter zu entwickeln.

    Fehlendes Verständnis für die Herausforderungen der Digitalisierung

    Die Entscheider in üblichen Strukturen sind dabei ein bunter Mix aus Industriefachleuten und vor allem IVY League ausgebildeten Finanz- und Unternehmensberatern. Diese Investment Manager haben vor allem ein Problem – ihnen fehlt völlig das Verständnis für die Digitalisierung und die damit verbundenen Herausforderungen. Es reicht eben nicht mehr, das Unternehmen im bestehenden Markt zu optimieren. Oftmals haben sich die Vorzeichen völlig geändert, die Märkte gewandelt und das Optimieren in einer sterbenden Industrie bringt dann auch nichts mehr. Dazu kommt, dass die etablierten Portfoliounternehmen immer öfter rechts und links von digitalen Schnellbooten überholt werden, und dabei eigentlich nur noch überfordert zusehen können. (mehr …)

  • Digitalisierung und Nachfolgeregelungen in deutschen Unternehmen


    FamilienbetriebIn deutschen Unternehmen finden zur Zeit erhebliche Verwerfungen statt: Einerseits werden immer mehr Unternehmen durch die Digitalisierung gefährdet – von A wie Auto (Tesla) bis hin zu Z wie Zeitung (G+J etc.) funktionieren die bestehenden Geschäftsmodelle nicht mehr. Dies nehme ich zum Anlass oft das mangelnde Verständnis für diese Veränderungen zu kritisieren. Hier wird zwar viel erfahren aber Lösungen hat man trotzdem nicht, wie Alexander so wunderbar in seinem Artikel auf Kassenzone berichtet. #smartgoat (mehr …)

  • Kurskorrektur für Unternehmerfamilien in Deutschland

    FamilienbetriebWie bereits letzten Sommer beschrieben, verändert sich die Familien-dominierte Industrie in Deutschland angesichts der Herausforderungen der Digitalisierung zu langsam. Dies fällt mir durch die Einsichten die wir bei unseren digitalen Aktivitäten haben immer stärker auf – für mich ein Punkt den ich immer wieder aufgreife, da die Familien geführten Unternehmen das Rückgrat der deutschen Wirtschaft sind und die wirtschaftlichen Erfolge Deutschlands oft auf der Anpassungsfähigkeit des Mittelstandes auf neue Entwicklung beruhen. Diese Anpassungsfähigkeit scheint aber durch viele verschiedene Einflüsse durch die Digitalisierung zunehmend nicht mehr gegeben zu sein. Für viele Traditionsunternehmen stellt der (ständige) Wandel im Markt Herausforderungen dar, denen nur die wenigsten Familienunternehmen gewachsen sind. Jochen hat im November bereits deutlich gemacht, wie schwer es sein muss, wenn man als Familie eine erfolgreiche Holding aus mehreren Firmen aufgebaut hat und dann durch den Wandel in der deutschen Handelslandschaft jetzt zum Bittsteller bei internationalen Finanzinvestoren wird.

    (mehr …)

  • Warum Family Offices und PE Funds neue Strukturen und neues Personal brauchen!

    Warum Family Offices und PE Funds neue Strukturen und neues Personal brauchen!

    computer codeWarum Family Offices und Private Equity Funds neue Strukturen und neues Personal brauchen? Weil sie sonst vielleicht einmal direkt erleben, was es bedeutet, ein aussterbendes Geschäftsmodell zu betreiben, in dem neue Technologie-getriebene Unternehmen die Oberhand haben.

    Alexander hat bei Kassenzone.de einen spannenden Artikel zum Thema der „Ergebnislosen Suche nach einem CTO“ veröffentlicht. Neben sehr relevanten Faktoren und Änderungen für reguläre Unternehmen hat er aber auch Private Equity Investoren angesprochen:

    „Wenn die Suche nach dem CTO scheitert, bleibt es doch am Vorstand hängen. Technisches Zielbild sind zur Zeit Google, Facebook und Amazon. Alle bestechen mit enormer technischer Kompetenz in der Führungsetage. Auch wenn man einen „echten“ CTO in einem klassischen Vorstandsgremium installiert, bleibt er in der Minderheit. Der technische Anspruch dürfte aber nur erfüllbar sein, wenn das Gremium IT und ggf. auch Personal in den Mittelpunkt der Wertschöpfung stellt. Unvorstellbar für die meisten Unternehmen, aber darin liegt zurzeit eine große Chance. Gelingen könnte das kurzfristig in Unternehmen, die in Private Equity (PE) Hand sind, weil es dort sehr wenige politische Hürden für einen Umbau in der Organisation gibt.“

    (mehr …)

  • Deutsche Unternehmerfamilien im digitalen Zeitalter – Family Office Fail

    Deutsche Unternehmerfamilien im digitalen Zeitalter – Family Office Fail

    Geldhahn zudrehenDie Digitalisierung beeinflusst im zunehmenden Maße das alltägliche Leben der Menschen und macht schon lange keinen Halt mehr vor Wirtschaftssektoren im B2B Bereich. Neben den an Börsen notierten Schwergewichten müssen sich auch zunehmend familiengeführte Unternehmen den Herausforderungen der Digitalisierung stellen.

    Die Wichtigkeit von familiengeführten Unternehmen in Deutschland wird alleine durch die 50 größten Unternehmen beeindruckend gezeigt. Allerdings hat sich die Gesellschafterstruktur der „alten“ deutschen Wirtschaft noch nicht der für eine Digitalisierung der Geschäftsprozesse benötigten Denkweise angepasst.

    (mehr …)